Az AI, az energiaárak és az adósság is emelheti a kamatokat
Három egyidejű gazdasági sokk emelheti a hosszú távú kamatokat, és ez kockázatot jelenthet a részvénypiacok számára. Az Atlantic Council elemzése szerint az AI-infrastruktúra finanszírozása, a közel-keleti konfliktusok energiahatása és a fejlett országok magas államadóssága egyszerre nehezedik a világgazdaságra.
- Három sokk emelheti a hosszú távú kamatokat: az energiaellátás, az AI-beruházások és az államadósság.
- A Goldman Sachs szerint a globális AI-beruházások 2026-ban meghaladhatják az 1 billió dollárt.
- A fejlett gazdaságok államadóssága 102 billió dollárra, a globális GDP 91 százalékára nőtt.
- Az S&P 500 árfolyam-nyereség mutatója 26,6, a hosszú távú átlag 16,2.
- A tíz legnagyobb vállalat az S&P 500 index közel 40 százalékát adja.
AI-beruházások és energiaárak hajtják a kamatkockázatot
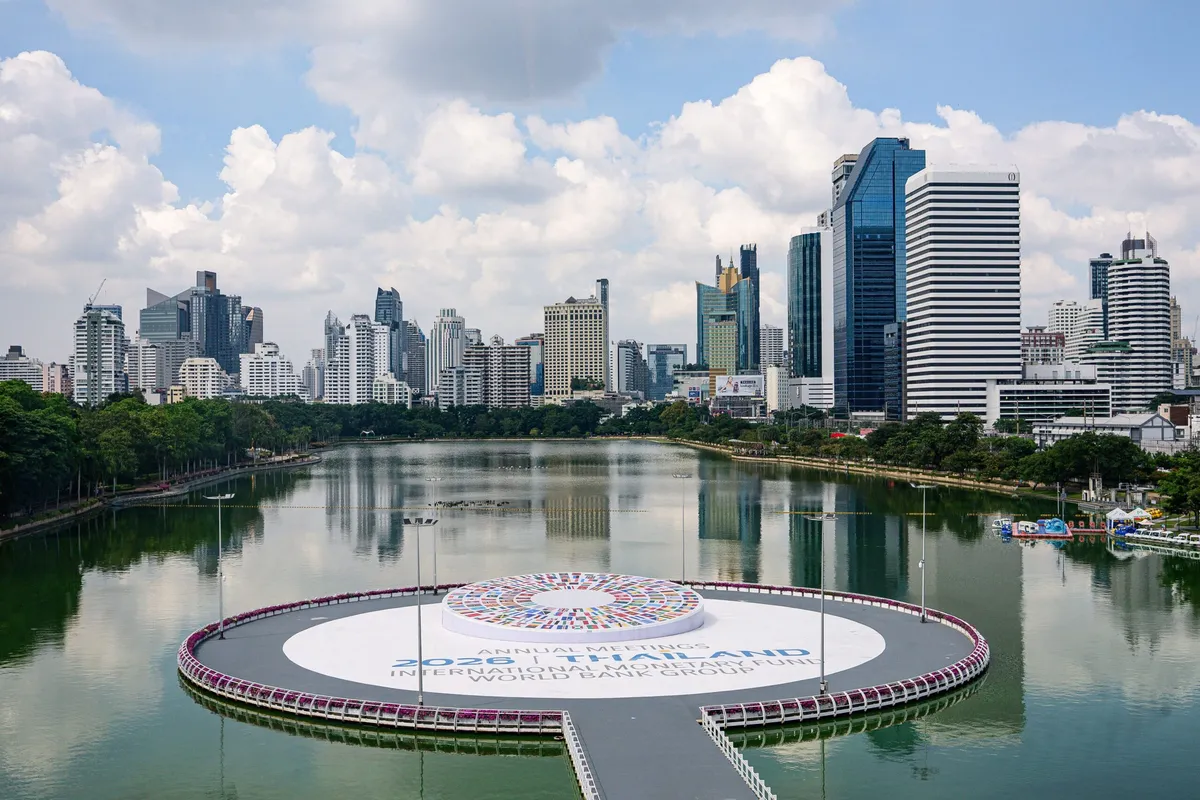
A Nemzetközi Valutaalap, az IMF, és a Világbank éves ülésére pénzügyminiszterek és jegybanki vezetők gyűltek össze Bangkokban. Az Atlantic Council október 12-i helyszíni összefoglalója szerint a tanácskozások egyik fontos témája a mesterséges intelligencia gazdasági hatása.
Hung Tran, az Atlantic Council GeoEconomics Centerének nem rezidens vezető kutatója szerint a világgazdaságot három sokk éri egyszerre: az energiaellátási sokk, az AI által támasztott keresleti sokk és az állami adósság sokkja. Ezek együtt felfelé nyomhatják a hosszú távú kamatokat, ami gazdasági és pénzügyi kockázatokat okozhat.
A közel-keleti konfliktusok megzavarták az olaj- és gázellátást, a nyersolaj ára pedig hordónként 100 dollár fölé emelkedett. Az elemzés szerint ez növeli az inflációs nyomást, és szigorúbb monetáris politikára késztette a nagy jegybankokat. Az amerikai tízéves államkötvény hozama 2002 óta nem látott szintre emelkedett.
Az AI-fejlesztések finanszírozása is kamatemelő tényező
Az AI-cégek jelentősen növelték hitelfelvételüket, hogy finanszírozzák az AI-infrastruktúrához kapcsolódó beruházásaikat. A Goldman Sachs becslése szerint a globális AI-beruházási kiadások 2026-ban meghaladhatják az 1 billió dollárt, ami a világ bruttó hazai termékének 0,9 százaléka lehet. Az arány 2027-ben 1,3 százalékra, 2028-ban pedig 1,4 százalékra nőhet.
Az Atlantic Council által idézett előrejelzés szerint ezek a beruházások a következő időszakban 0,5 és 1,5 százalék közötti mértékben növelhetik a globális GDP bővülését. A finanszírozási igény ugyanakkor megemelheti az egyensúlyi reálkamatlábat. Az elemzés ezt a mutatót 2,95 százalékra becsüli a kincstári inflációkövető értékpapírok hozamai alapján.
Az energiaellátási sokk az inflációs prémiumot is növelheti. Ezt az elemzés 2,36 százalékra becsüli. A tízéves amerikai nominális kincstári hozam október 5-én 5,31 százalék volt, miközben a hosszabb futamidejű értékpapírok tartásáért járó prémiumot 1,08 százalékra becsülték.
A magas kamatok a túlértékelt részvénypiacot is veszélyeztetik
A fejlett gazdaságok államadóssága új csúcsra, 102 billió dollárra, a globális GDP 91 százalékára emelkedett. Az elemzés szerint a magas, a GDP 5 és 6 százaléka közötti költségvetési hiányok jelentős kamatkiadásokat eredményeznek.
Az IMF ügyvezető igazgatója, Kristalina Georgieva az éves ülések felvezető beszédében arra figyelmeztetett, hogy a magas kamatok hosszú távon is fennmaradhatnak. Ez ronthatja a gazdasági növekedés kilátásait és a részvények értékeltségét.
Az S&P 500 index vállalatainak árfolyam-nyereség mutatója az elemzés szerint nagyjából 26,6, miközben a hosszú távú átlag 16,2. A tízéves, ciklikusan kiigazított Shiller CAPE mutató 41 fölé emelkedett, ami az elemzés szerint erősen túlértékelt piaci állapotra utal.
A kockázatot növeli a technológiai és AI-szektor koncentrációja. A tíz legnagyobb vállalat az S&P 500 index közel 40 százalékát adja. Az amerikai GDP növekedésének közel felét az utóbbi negyedévekben az AI- és high-tech szektor járulékos kiadásai támogatták, amelyek az amerikai GDP 1,8 és 2,5 százaléka között vannak. Az Atlantic Council szerint egy piaci korrekció emiatt szélesebb rendszerszintű hatással járhat.
Atlantic Council (AI): Live updates from the IMF-World Bank Annual Meetings in Thailand as financial leaders take on AI, debt, and geopolitical upheaval